ودیعهای یا اجارهای؟
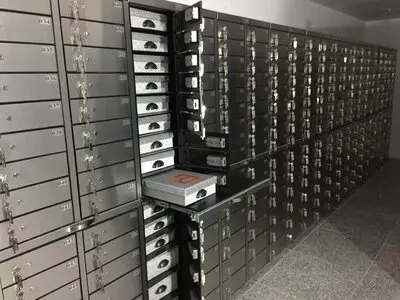
حادثه سرقت صندوق امانات یکی از بانکهای کشور این مسئله را یادآوری کرد که صندوق امانات بانکها در کشور ما از لحاظ حقوقی با چه خلاءهایی روبهرو هستند.
- ماهیت عقدی صندوق امانات بانکها در کشور بر پایه چهار نظر است
- «عقد ودیعه» در صندوق امانات بانکهای کشور حاکم است
- همه بانکها نیاز است در نوع ودیعه خود بازبینی کنند
- بانکها در کشور پیشفرض محکوم هستند
- در بحث صندوق امانات فعل سپردن اتفاق افتاده است
- در بحثهای حقوقی نباید نگاه صرف حقوقی داشت
- با فرض ودیعه صندوق امانات، کارکرد آنها در کشور از بین میرود
به گزارش خبرنگار ایمنا، تمام سرمایه و دار و ندارشان را به بانک امانت داده بودند، اما خبری کوتاه دنیا را روی سرشان خراب کرد. حدود ۱۶۰ صندوق امانات بانک ملی به سرقت رفت. هرچند اموال سرقتی پیدا شد اما نمیدانند چگونه اموال خود را به بانک اثبات کنند.
این حادثه اولین و آخرین حادثه در این حوزه نخواهد بود اما آنچه بیش از هر زمان دیگر مخاطبان را به فکر فرو میبرد این است که صندوق امانات بانکها در کشور ما از لحاظ حقوقی با چه خلاءهایی روبهرو هستند و مهمتر از همه اینکه آیا بانکها در این حوزه براساس قوانین موجود کشور و یا براساس استانداردها و قوانین داخلی خود عمل میکنند.
ماهیت عقدی صندوق امانات بانکها در کشور بر پایه چهار نظر است
عباس کریمی، استاد دانشکده حقوق دانشگاه تهران به خبرنگار ایمنا، میگوید: صندوق امانات بانکها بهطور معمول در قالب « عقد اجاره» به مشتریان اعطا میشود، این صندوقها دارای دو کلید هستند، یک کلید نزد نماینده بانک باقی میماند و کلید دیگر نزد مشتری است و صندوق در صورتی بازگشایی میشود که هر دو کلید موجود باشد. در تبیین ماهیت عقدی که برای اهدای صندوق امانات داده میشود چهار نظر وجود دارد.
وی میافزاید: نظر اول عقدی که این صندوقهای امانات در قالب این عقد واگذار میشود «عقد امانت» است، این نوع عقد با مانع تملیکی بودن مواجه است یعنی در صورتی که اموال داخل صندوق امانات بهصورت امانت به بانک تحویل داده شود، بانک حق دخل و تصرف املاک را خواهد داشت. دومین نظر بر مبنای «عقد ودیعه» است هرچند این نوع عقد باعث نگهداری مال میشود یعنی آن قصدی که مشتری دارد محقق میشود اما آن قصدی که بانک دارد محقق نمیشود.
این استاد حقوق دانشگاه تهران ادامه میدهد: سومین نظری که در مورد صندوق امانات وجود دارد نظر «عقد اجاره» است، در این نوع عقد با این مانع مواجه هستیم که در وهله اول قصد مشتری در اجاره این صندوقها در اجارهای بودن این صندوقها محقق نمیشود و در وهله بعد اقتصادی، اجاره این است که مستعار به مال اجاره گرفته شده دسترسی داشته باشد، با توجه به اینکه صندوق امانات دو کلیده هستند دسترسی مشتری به این صندوقها محدود شده است هرچند گفته میشود که دسترسی مستأجر یا مستاجره جز ذات مقتضی اجاره نیست و در قالب شرط ضمن عقد قابل اسقاط است.
وی تصریح میکند: در نظر چهارم گفته میشود که صندوق بهصورت اجاره به مشتری داده میشود که مشتری آن صندوق را پر کند و مشتری آن صندوق را بهصورت «مهروموم شده» به ودیعه نزدیک بانک میگذارد درواقع از ترکیب دو عقد «اجاره و ودیعه» استفاده میشود. راهکار پنجم نه نظر پنجم که بانک ملت در پیشگرفته است صندوقها را بهصورت اجارهای در اختیار مشتری قرار میدهد و آن صندوق را با ضریب ۰.۵ درصد بیمه میکند و در صورتی که سرقت از صندوق اتفاق بیفتد براساس خوداظهاری مشتری بیمه غرامت پرداخت میکند البته ذکر این نکته لازم که صندوق تا سقف ۵۰۰ میلیون تومان بیمه میشود.
«عقد ودیعه» در صندوق امانات بانکهای کشور حاکم است
کریمی اضافه میکند: در صندوق امانات بانکهای کشور مقررات مربوط بر «عقد ودیعه» حاکم و یا ترکیبی از «ودیعه و اجاره» یا «ودیعه» بهتنهایی است منتهی ودیعهای که با تعبیر اجاره صندوق امانت است یعنی ودیعهای که مال در آن مشخص باشد، فضای قرار گرفتن مال را مشخص کرده و براساس عقد ودیعه هیچ اشکالی ندارد که مال و ارزش آن مشخص باشد بلکه مورد مهم در اختیار قرار دادن فضایی برای حفظ و حراست مال است.
وی ادامه میدهد: در ماده ۶۱۸ قانون مدنی کشور پیشبینی شده است که یک بسته که بهعنوان امانت به دیگری داده شد، فرد امانتگیرنده حق ندارد مهروموم بسته را باز و از محتوای بسته مطلع شود. موردی که در بحث صندوق امانات از لحاظ حقوقی باید درنظر داشت در رابطه بانک با مشتری باید بر مبنای «عقد ودیعه» عمل کرد زیرا مشتری با هدف امانت قرار دادن، شیء ارزشمند خود را در اختیار بانک قرار میدهد که به این امر ودیعه گفته میشود منتهی ودیعهای که در فقه سنتی مجانی بوده در قالب بانکها ماجور است.
همه بانکها نیاز است در نوع ودیعه خود بازبینی کنند
این استاد حقوق دانشگاه تهران میافزاید: در فقه سنتی کشور ودیعه بهعنوان یک عقد مجانی مطرح شده و قانون مدنی کشور وقتی ودیعه را تعریف میکند مجانی را بهعنوان یک قید در تعریف میآورد در حال یکی که این صفت، صفت غالب بر ودیعه است. هرچند ودیعه در فقه سنتی مجانی است اما در تجارت وقتی ودیعه اتفاق میافتد ماجور است، یعنی اجرت دارد و به خاطر اینکه ودیعه ماجور است شاهد فاصله گرفتن بسیاری از مقررات با قوانین مدنی کشور هستیم.
وی اظهار میکند: اینکه در قانون مدنی گفته میشود ودیعه جایز است منظور از ودیعه مجانی است نه ودیعهای که بانکها در صندوق امانات انجام میدهند و بانکها جایز به انجام اینگونه ودیعه نیستند. براین اساس قانون مدنی کشور تمام ودیعهها را با فرض اینکه ودیعه جاری مجانی است، انشا کرده است و همه بانکها لازم است در نوع ودیعه خود بازبینی کنند و این ویژگی و حکمی که در قانون مدنی در بحث ودیعه آمده را رعایت کنند.
بانکها در کشور پیشفرض محکوم هستند
افشین شیرازی، دبیر کمیسیون حقوقی بانکهای کشور به خبرنگار ایمنا، میگوید: اگر به دنبال یک تحلیل درست درباره ابعاد حقوقی صندوق امانات در کشور هستیم در بررسی اما به فرض بانک را از ذهن خود خارج کنیم زیرا بانکها در کشور پیشفرض محکوم هستند. در بحث حقوقی درباره ودیعه اینگونه بیان میشود که باید در وهله اول فرد دارای مالی باشد و در وهله بعد به دنبال این باشد که مال خود را نزد فردی به امانت بگذارد. منظور مال تنها پول، طلا یا اشیای قیمتی نیست بلکه ممکن است یک شیء نزد فردی ارزشمند باشد اما هیچ ارزشی برای دیگران نداشته باشد به همین جهت در بحث حقوقی ودیعه مبحث اصلی فعل سپردن است.
وی میافزاید: به عقیده بنده بانکها در بحث صندوق امانات و اجاره آن به درستی ودیعه را انجام دادهاند شاید بانکها اسم بهتری نتوانستند پیدا بکنند که از واژه صندوق امانات استفاده کردهاند. همین واژه امانات افکار عمومی را دچار خطا کرده است که امانات شکل گرفته و بانک، گرفتن امانات را از افراد قبول کرده است و هماکنون باید رد امانت کند.
دبیر کمیسیون حقوقی بانکهای کشور تصریح میکند: قانون وقتی به مسئله صندوق امانات میپردازد از یک سری عبارتها استفاده میکند، عنوان میکند بانک امانات را قبول کند و از صندوق اجاره استفاده کند، پس قانونگذار در بحث صندوق امانات به دو مسئله تأکید داشته است یکی صندوق اجاره و دیگری قبول اموال فرد بوده است در برخی بانکهای کشور برای دریافت طلا از مشتری بهعنوان امانات، مقدار طلا به صورت دقیق وزن میشود و ارزش آن مقدار طلا در قالب رسید تحویل فرد میشود اما این امر در صندوق امانات اتفاق نمیافتد.
در بحث صندوق امانات فعل سپردن اتفاق افتاده است
وی ادامه میدهد: کارکرد صندوق امانات این است که فضا را بهصورت محدود برای نگهداری اموال به فرد متقاضی در قالب اجرای یک سال قرار دهد هرچند این امر بیشتر شبیه اجاره باشد اما در اصل اجاره بهشرط حفاظت است به همین جهت این تعهد به حفاظت یک خدمت به مشتری بانک محسوب میشود. برعکس عدهای که در بحث صندوق امانات بر روی فعل امانت تأکید دارند، بنده اعتقاد دارم در بحث صندوق امانات فعل سپردن اتفاق افتاده است زیرا فردی که دارای صندوق امانات است میتواند در هر روز بارها به صندوق امانات خود مراجعه و دارایی داخل صندوق را بدون اینکه بانک متوجه شود کم و زیاد کند.
شیرازی اضافه میکند: در حقوق کشور فرانسه آمده است که ماهیت صندوق امانات ماهیت ودیعه نیست بلکه گفته شده قرارداد حفاظت است. بنده اعتقاد دارم قراردادی که بین مشتری و بانک تنظیم میشود اگر بخواهیم در حقوق معین قرار دهیم بیشترین عقدی که منطبق با این ماهیت منطبق است «عقد جعاله » است. متأسفانه در بحثهای حقوقی صندوق امانات، قرارداد الحاقی بانک را زیر سوال برده و آن را قبول ندارند.
وی اظهار میکند: بانکها در عقد قرارداد با مشتری در رابطه با صندوق امانات به صراحت ذکر میکنند که از اموال فرد در صندوق به بهترین شکل ممکن حفظ و حراست کنند اما خود را مکلف نکردهاند در رابطه با مالی که از جزئیات آن خبر ندارند در صورت سرقت و غیره بیمه و جبران خسارت کنند. مباحثی که در آن عنوان میشود بانکها موظف هستند در صورت ربودن اشیا و یا خسارت جبران خسارت کند، مباحث حقوقی نیستند بلکه این بحثهای احساسی هستند.
در بحثهای حقوقی نباید نگاه صرف حقوقی داشت
کاووس ایرجپور، عضو هیئتمدیره بانک ملی ایران به خبرنگار ایمنا، میگوید: نمیدانم چرا وقتی قانون شفاف و روشنی در بحث صندوق امانات داریم، یعنی قانونگذار خودش روابط بانک و مشتری را تعریف کرده است به سمت عقد معینی متمایل شویم که این نوع عقد را بخواهیم تعمیم به قانون دهیم. در بحثهای حقوقی نباید نگاه صرف حقوقی داشته باشیم زیرا مسائلی همچون صندوق امانات با خدمت اجتماعی و اقتصادی گره خورده است و تعاریف جامعه حقوقی روی این مسائل اثر میگذارد.
وی میافزاید: همه مطلع هستیم که کارکرد صندوق امانات مربوط به رعایت حریم مادی افراد است، افراد همانطور که علاقه خود را در ذهن خود نگه میدارند، همین علاقه را در بحث مباحث مالی دارند یعنی از روی احتیاط، ترس، خردهفرهنگ یا بیم از تعرض دیگران به اموالشان، تمایل دارند اموال خود را دور از اطلاع دیگران قرار دهند. این حق عدم افشا، حقی است که برایشان ارزش دارد یعنی فردی که یک قطعه الماس را به بانک تحویل میدهد، ممکن است ارزش آن الماس از آن شعبه و چند شعبه بانکی بیشتر هم باشد.
عضو هیئتمدیره بانک ملی ایران ادامه داد: در واقع فرد با آگاهی از اینکه میتوانسته بهجای تحویل آن قطعه الماس به بانک، آن را بیمه کند و یا آگاه است که میتوانست این اموال را افشا و قرارداد حفاظت با بانک منعقد کند اما مایل است که از حق عدم افشا استفاده میکند و الماس را بدون اینکه بیمه کند در جعبه سربسته بهعنوان امانت نزد بانک قرار میدهد. کارکرد صندوق امانات به آن شکلی که در عرف کشور است.
با فرض ودیعه صندوق امانات، کارکرد آنها در کشور از بین میرود
وی تصریح میکند: اگر به هر نحوی فکر کنیم که صندوق امانات بانکها ودیعه است، کارکرد صندوق به آن شکلی که عرف رایج کشور ما است از بین میرود بانکها زحمت کشیدند بهجایی که عنوان کنند صندوق امانات اجاره است، اعلام کردند ودیعه است و بهجای اینکه بخواهند برای نگهداری اشیا از قرارداد حفاظت اموال افشا شده استفاده کنند و مقررات بیمهای را بر آن حاکم کنند، بهصورت ودیعه صندوق امانات را در اختیار افراد قرار داد.
ایرجپور با اشاره به بند ۱۴ م ۲ قانون عملیات بانکی بدون ربا، میگوید: قسمت اول ماده اشاره به عقد ودیعه دارد و در قسمت دوم اجاره صندوق امانات ماهیت عقد اجاره است. به همین جهت در بررسی حقوقی صندوق امانات باید بهگونهای این مسئله مورد بررسی قرار گیرد که از فردا بانکها صندوق امانات خود را جمع نکنند. بانکها نمیتوانند ریسک کنند و بدون اینکه از محتویات داخل صندوق امانات اطلاع داشته باشند بپذیرند در صورت سرقت یا مورد دیگر بخواهند غرامت شیء که از آن اطلاع نداشتهاند را پرداخت کنند.
وی اضافه میکند: در قانون مشخص شده است که رابطه بانک و مشتری رابطه اجاره است، بانکها آمادگی دارند که اگر عرف تحمل میکند که مشتریها قرارداد حفاظت با بانکها را منعقد کنند، یعنی افراد اموال ارزشمند خود را که قرار است داخل صندوق امانات بگذارند افشا کنند، رابطه بانک با مشتری میتواند رابطه ضمانی باشد اما متأسفانه عرف کشور ما چهار دهه است از این موضوع استقبال نکرده است.
گزارش از: کوروش دیباج خبرنگار سرویس جامعه ایمنا
منبع: imna-584351