انتظار برای پایان عصر یخبندان مسکن
چهار سالی است که بازار مسکن و ساخت و ساز از رونق افتاده و میزان معاملات دیگر مانند دهه 80 و به ویژه اواخر آن دهه نیست. این وضعیت تنها مختص شهر یا استان خاصی نیست، بلکه بازار مسکن تقریبا در سراسر کشور با یخبندان شدیدی روبرو شده است.
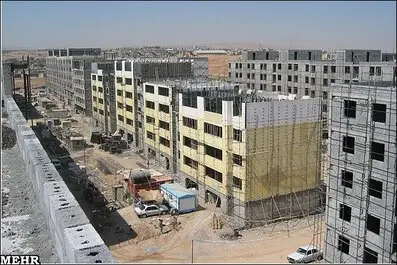
چهار سالی است که بازار مسکن و ساخت و ساز از رونق افتاده و میزان معاملات دیگر مانند دهه 80 و به ویژه اواخر آن دهه نیست. این وضعیت تنها مختص شهر یا استان خاصی نیست، بلکه بازار مسکن تقریبا در سراسر کشور با یخبندان شدیدی روبرو شده است. عمق بیحالی بازار مسکن را میتوان از گفتههای رئیس اتحادیه مشاوران املاک تهران دریافت؛ حسام عقبایی میگوید: «میزان معاملات مسکن تا 24 دی امسال، حاکی از افت معاملات نسبت به مدت مشابه سال قبل است، به طوری که در شهر تهران تا 24 دی، 14 هزار و 18 قرارداد خرید و فروش منعقد شده که نسبت به سال گذشته، حدود یک هزار قرارداد کاهش نشان میدهد؛ البته روند کاهش معاملات در کشور بسیار بیشتر از آمارهای شهر تهران است، به طوری که در سطح کشور 43 هزار و 870 قرارداد خرید و فروش گزارش شده است و این آمار نسبت به مدت مشابه سال قبل 50 درصد کاهش را نشان میدهد.» کاهش 50 درصدی معاملات مسکن در طی یک سال میتواند دلیل محکمی برای سایر بخشهایی که با مسکن سر و کار دارند، باشد. به باور برخی کارشناسان حدود 70 شغل، مستقیم یا غیرمستقیم با بخش مسکن مرتبط است که در صورت رونق یا رکود این بخش، این 70 شغل تاثیر میپذیرند.
اثر منفی مسکن در رشد اقتصادی
جداول آماری مرکز آمار ایران نشان میدهد که در ششماهه نخست 1395 بخش مسکن اوضاع چندان مناسبی ندارد. جزئیات اعلامشده از سوی مرکز آمار نشان میدهد که در ششماهه نخست 1395 شاخص رشد اقتصادی کشور 5/6 درصد بوده است که در این بین بخش مسکن با رشد منفی 7/9 درصدی، اثر مثبتی بر این شاخص نگذاشته است؛ اما از سوی دیگر زیربخش استخراج نفت و گاز طبیعی طی این شش ماه 9/74 درصد بوده است. بر این اساس نفت و گاز طبیعی مهمترین دلیل رشد 5/6 درصدی نیمه نخست 1395 محسوب میشود. مقداری از اثر منفی بخش مسکن در شاخص رشد اقتصادی کشور میتواند نتیجه سیاستهای دولت باشد. دولت یازدهم در چند سال اخیر تلاش بسیاری برای رونق بخش مسکن داشته که همگی ناموفق بوده است و حتی به باور برخی فعالان بخش ساخت و ساز، دخالتهای دولت تعادل را از بازار سلب کرده است. یکی اثرات منفی دولت در بخش ساخت و ساز کاهش دادن بودجه عمرانی کشور است. به این معنا ک هرگاه دولت در بخش هزینههای جاری کشور دچار کسری میشود، این کسری را از طریق بودجه عمرانی جبران میکند. تردیدی نیست که میزان بودجه عمرانی تاثیر عمیقی بر بازار ساخت و ساز مسکن و رونق معاملات دارد.
چشم انتظار انتخابات
علاوه بر موارد متعدد اقتصادی که مستقیم یا غیرمستقیم بر بخش مسکن اثرگذار است، از مسائل و معادلات سیاسی کشور نیز نباید گذشت. جمع بسیاری از متقاضیان مسکن تصمیم گرفتهاند تا انتخابات ریاست جمهوری سال آینده دست نگهدارند تا جهت حرکتی قیمتها مشخص شود. البته این دسته از متقاضیان که معروف به «خریداران بالقوه» هستند، بیش از اینکه انتظار کاهش قیمت مسکن را داشته باشند، نگران آینده بخش مسکن هستند؛ چراکه این دسته از خریداران، مسکن را زمینهای برای سرمایهگذاری میپندارند و اغلب نگران این موضوع هستند که پس از انتخابات بهار سال آینده نیز بخش مسکن رونق نگیرد و دچار یک سرمایهگذاری سوخته شوند؛ اما در این بین عده زیادی از خریداران چنین نگاهی به مسکن ندارند و هدفشان از خرید خانه، صرفا تامین نیازشان است. بر اساس گفتههای کارشناسان و مشاوران املاک این عده از متقاضیان که نگاه سرمایهای به حوزه مسکن ندارند، هماکنون بهترین موقعیت را برای خرید مسکن پیش رو دارند؛ چراکه به باور آنها میزان «نقد شوندگی» بازار مسکن به دلیل رکود کاهش یافته است و قیمتها پائین تر از آن چیزی هستند که باید باشند. همچنین نباید فراموش کرد که رخدادهای اقتصادی و سیاسی پیش رو و مهمتر از همه روشن شدن تکلیف بازارها پس از انتخابات ریاست جمهوری سال آینده، عوامل تحریککننده بازار مسکن هستند و در نتیجه در آینده نزدیک، سطح قیمتها افزایش خواهد یافت.
تسهیلات بانکی در خدمت سفتهبازان
بازگشت به حالت عادی بازار مسکن و رونقِ بخشهای ساخت و ساز و معاملات مسکن، بیش از هر چیز دیگری، بستگی به میزان قدرت خرید عموم مردم دارد. کاهش قدرت خرید مردم در شش سال اخیر و افزایش سطح قیمتها به ویژه در بخش مسکن، مهمترین عامل یخبندان بازارها بوده است. از این رو یکی از راهکار موثر پیش روی دولت «ارائه تسهیلات ارزان» به متقاضیان مسکن است که در نتیجه این اقدام، هم نقدینگی بلوکه شده در بانکها رهاسازی میشود و هم بخش مسکن جان تازهای میگیرد. متاسفانه تسهیلاتی که هماکنون بانکها برای خانهدار شدن متقاضیان ارائه میدهند، بیشتر در جهت منافع سفتهبازان بخش ساخت و ساز و معاملات مسکن است که از اوایل سال جاری خود را برای رونقِ بخش مسکن در سال آینده آماده کردهاند. شرایط دشوار و بهره بالای بانکی در بخش تسهیلات مسکن عامل بازدارندهای است که جرئت فکر کردن به وام مسکن را از عموم مردم سلب کرده است. به نظر میرسد دولت برای رونق دادن بازار مسکن، بیش از اینکه چشم به متغیرهای سیاسی و اقتصادی داشته باشد، باید به اصلاح عوامل درونی از جمله سیاستهای بانکی در ارائه تسهیلات بپردازد تا نتیجهای متفاوتتر از چهار سال گذشته بگیرد. در غیر این صورت خرید خانه برای مردم فراتر از یک رویا است و عصر یخبندان بخش مسکن نیز ادامه خواهد داشت.